科凈源申購解讀 45元IPO定價下的水污染治理方案商價值分析
一、公司速覽:水污染處理產品與環境治理方案商
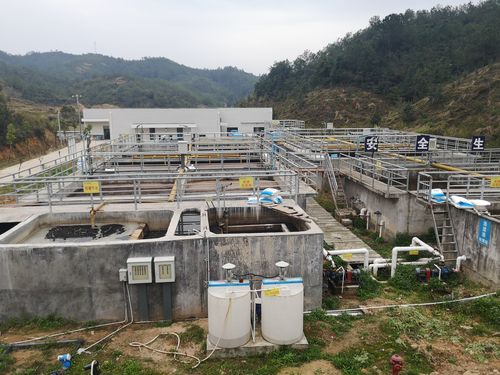
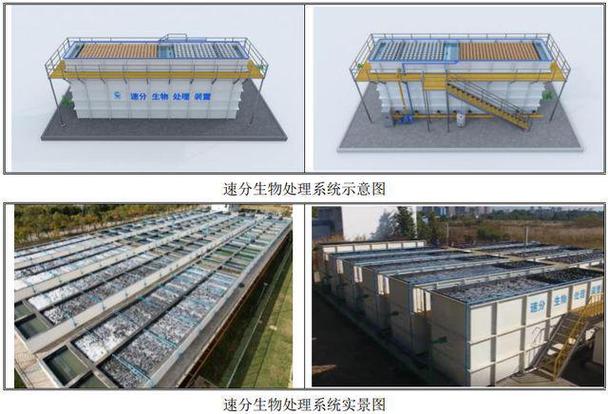
科凈源(全稱:北京科凈源科技股份有限公司)是一家專注于水污染處理產品研發、生產、銷售及環境治理綜合解決方案服務的高新技術企業。公司業務覆蓋污水處理、水環境綜合治理、黑臭水體治理、海綿城市建設等領域,主要產品包括污水處理設備、一體化泵站、一體化凈水設備等,并為客戶提供從方案設計、設備集成到運營維護的全鏈條服務。
從產業鏈位置看,科凈源處于環保設備與治理服務的中游,上游為鋼材、泵閥、電子元器件等原材料,下游為市政水務、住建部門、工業企業等。公司核心優勢在于其“產品+方案”的雙輪驅動模式,既提供標準化環保設備,又具備定制化治理方案能力。
二、IPO定價45元:估值與募資分析
科凈源本次IPO發行價定為45元/股,對應發行市盈率與同行業可比公司(如中環環保、鵬鷂環保、金科環境等)相比需結合具體財務數據判斷。暫以發行后總股本測算,總市值處于中小盤水平。
45元的定價在近期環保類新股中并不算低,反映出發行方及承銷商對公司成長性的預期。但需注意,環保行業整體估值受政策周期、地方政府支付能力、項目回款速度影響較大,高定價意味著上市后需有持續的業績兌現。
從募資用途看,若主要投向污水處理設備擴產、研發中心建設及補充流動資金,則屬于合理擴產與技改方向,長期有利于提升市占率。但短期折舊及研發費用增加可能攤薄利潤增速。
三、行業邏輯:政策驅動下的剛需賽道
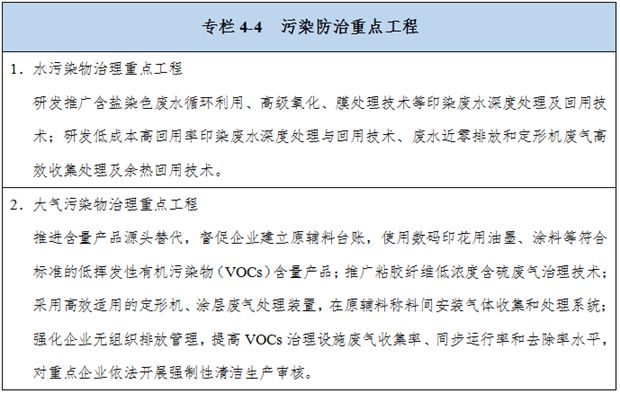
水污染治理是生態文明建設的核心環節。“水十條”、《城鎮污水處理提質增效三年行動方案》、《“十四五”城鎮污水處理及資源化利用發展規劃》等政策持續加碼,要求到2025年城市生活污水集中收集率達70%以上,縣城污水處理率達95%以上。黑臭水體治理、農村污水治理、工業廢水零排放等細分領域釋放大量增量需求。
科凈源所處的鄉鎮污水、分散式污水處理、一體化設備市場,雖競爭激烈,但因其項目規模小、就地處理、建設周期短,具備一定的區域壁壘和服務粘性。行業參與者也包括碧水源、中建環能、金達萊等,科凈源需在技術指標(如能耗、出水穩定性)和成本控制上建立比較優勢。
四、財務與競爭力核心指標
投資者應重點審視以下方面:
- 營收與利潤增速:近三年營業收入及扣非凈利潤是否保持穩定增長,尤其是最近一個會計年度是否出現下滑。
- 毛利率水平:設備銷售通常毛利率30%-40%,方案服務毛利率略低或接近,需對比金科環境、金達萊等。若毛利率低于30%且持續下降,則定價偏高。
- 應收賬款及現金流:這是環保企業的通病。若應收賬款占營收比例超過60%,且經營活動現金流凈額長期低于凈利潤,回款風險大。中標的大量政府項目則賬期長,對45元的高定價構成隱憂。
- 研發投入:核心技術是否形成專利壁壘,如一體化設備中的固液分離、MBR膜應用等。
- 在手訂單:體現未來業績可見度。若在手訂單充足且以設備銷售為主,業績釋 放相對可控。
五、申購策略與風險提示
申購建議(中性偏謹慎):
- 若公司近三年營收復合增速>20%,扣非凈利潤增速>15%,且上市前經營活動現金流為正,資產負債率合理(不超60%),45元定價在可比公司中處于中低位(可比PE均值以下),則建議積極申購。
- 若公司利潤高度依賴單一客戶或單一區域(如某一省市的政府項目占比超50%),或最近一期財報出現增收不增利、應收賬款周轉率顯著 下降,45元可能透支短期空間,則建議謹慎申購或放棄。
- 從情緒面看,近期環保新股上市首日破發概率較低,但5日后走勢取決于板塊熱度。科創板與創業板20%漲跌幅讓上市初期波幅較大,未中簽的投資者可等待回調后再評估。
主要風險點:
- 政策執行節奏不及預期:地方財政緊張可能延遲招標與付款。
- 競爭加劇導致毛利率下滑:整 個環保設備領域進入去產能階段。
- IPO募投項目效益不達產:新增產能消化需有足夠訂單支撐。
- 非法定披露的原始股東減持:關注6個月與12個月解禁時點的潛在拋壓。
六、是否值得長期跟蹤
科凈源的核心看點在于:中國仍有約3000個鄉鎮缺乏完善的污水處理設施,其小型化、模塊化設備符合“因地制宜”的農村與鄉鎮實踐;如果公司能從設備商更多轉向智慧運營服務商(如通過物聯網監控提高運維效率),將獲得更高的客戶粘性和經常性收入。
結論:45元IPO定價介于合理與高估之間的上游區間。對于個人投資者,若認可細分賽道的分散式污水處理前景且能滿足持倉忍耐度,可中線適當參與;若僅做首日博弈,考慮市場近期一、二級溢價空間被壓縮,中簽后建議設定止盈止損。申購日期(以公告為準)前務必再做一次財務復核,毛利率和現金流可視一流報價給出的信息為準。
如若轉載,請注明出處:http://www.hpgy18.com/product/18.html
更新時間:2026-09-27 10:38:18